
Esențialul în 30 de secunde
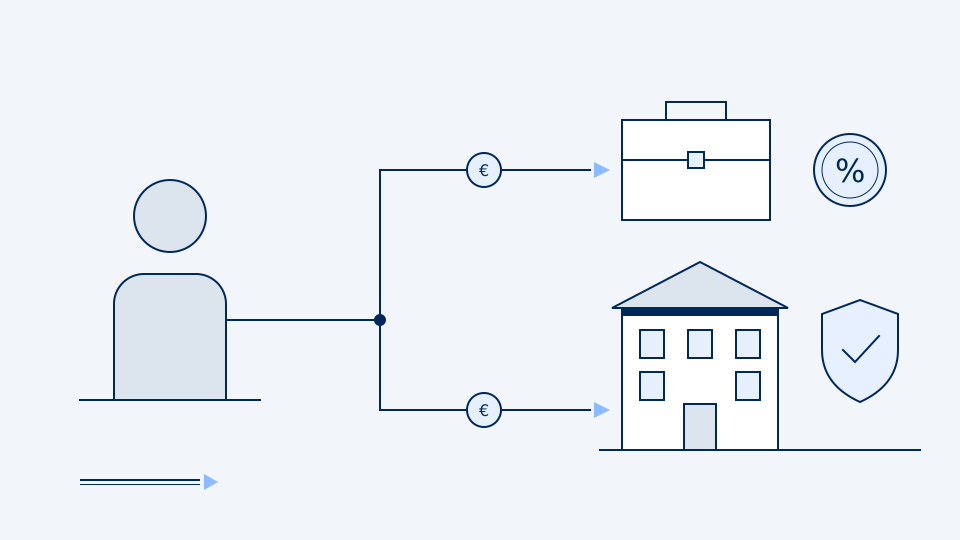
- Ca persoană fizică, întregul profit este impozitat la impozitul pe venitul persoanelor fizice, după baremul progresiv, iar patrimoniul personal răspunde pentru datoriile profesionale.
- În SRL, profitul este impozitat la impozitul pe profit, cu 20 sau 25%, apoi din nou atunci când îl retrageți, ca remunerație sau ca dividend.
- SRL-ul nu mai cere capital minim, dar cere un plan financiar și capitaluri proprii inițiale suficiente.
- Societatea devine de regulă avantajoasă atunci când profitul depășește în mod durabil nevoile personale. Pragul trebuie calculat pentru situația dumneavoastră.
Două moduri de a exercita aceeași activitate
În Belgia, un independent își poate exercita activitatea ca persoană fizică, numită și întreprindere individuală, sau printr-o societate, cel mai adesea o societate cu răspundere limitată (SRL, în franceză „société à responsabilité limitée”). În ambele cazuri, activitatea este înscrisă în Banca-Carrefour a Întreprinderilor (BCE, registrul belgian al întreprinderilor), iar dumneavoastră sunteți afiliat la o casă de asigurări sociale ca lucrător independent.
Diferența ține de persoana care exercită juridic activitatea. Ca persoană fizică, sunteți dumneavoastră: contractele, facturile și datoriile sunt pe numele dumneavoastră. În SRL, este societatea, o persoană juridică distinctă, pe care o conduceți ca administrator și al cărei acționar sunteți de regulă.
| Criteriu | Ca persoană fizică | În SRL |
|---|---|---|
| Răspundere | Patrimoniul personal este angajat | Limitată la aporturi, cu excepții |
| Impozitarea profitului | Impozit pe venit, de la 25% la 50% | Impozit pe profit, 20% sau 25% |
| Veniturile administratorului | Întregul profit este impozitat la dumneavoastră | Remunerație și dividende, după alegere |
| Înființare | Înscriere în BCE printr-un ghișeu de întreprinderi | Plan financiar și act notarial |
| Contabilitate | Simplificată, posibilă sub anumite praguri | În partidă dublă, conturi anuale publicate |
| Costuri recurente | Reduse | Mai ridicate: contabilitate, contribuția anuală a societăților |
Linii generale, de verificat pentru situația dumneavoastră.
Răspunderea: ce angajați
Ca persoană fizică, nu există separare între patrimoniul personal și cel al activității. Un creditor profesional se poate îndestula, în principiu, din bunurile dumneavoastră personale. Legea vă permite totuși să vă protejați locuința principală printr-o declarație de insesizabilitate făcută la notar, pentru datoriile profesionale născute după această declarație.
În SRL, răspunderea acționarilor este, în principiu, limitată la aporturile lor. Această protecție are limite: băncile cer adesea o garanție personală pentru a acorda un credit, administratorii pot fi trași la răspundere în caz de culpă gravă, iar fondatorii pot răspunde dacă societatea intră în faliment în primii trei ani de la înființare, cu capitaluri proprii inițiale vădit insuficiente.
Fiscalitatea: două logici diferite
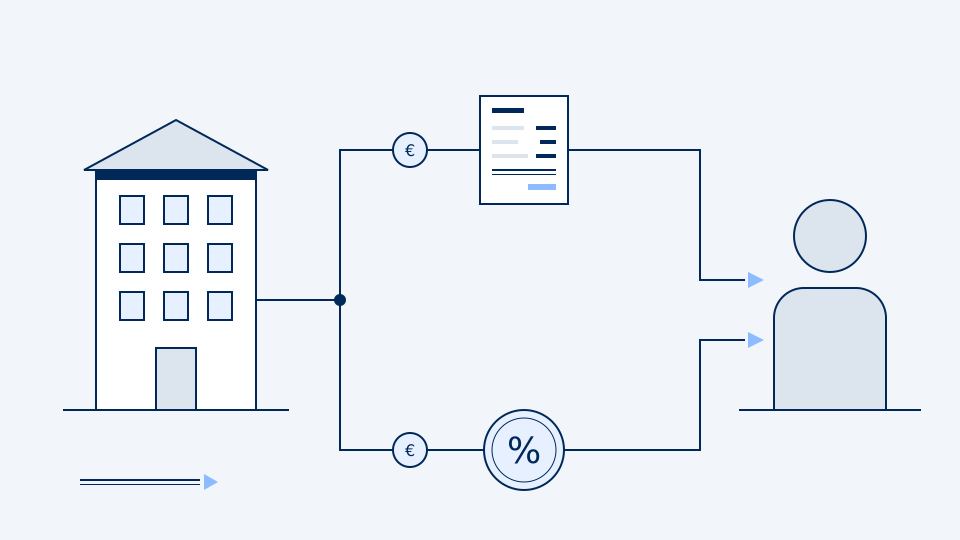
Ca persoană fizică, întregul profit al activității este impozitat la impozitul pe venitul persoanelor fizice, după baremul progresiv de la 25% la 50%, majorat cu taxele comunale suplimentare. Fie că lăsați banii în contul profesional, fie că îi cheltuiți, sunt impozitați la fel.
În SRL, profitul este impozitat mai întâi la impozitul pe profit: 20% pe prima tranșă de 100.000 € atunci când sunt îndeplinite condițiile cotei reduse pentru IMM-uri, 25% peste această tranșă sau în lipsa condițiilor. Ceea ce păstrează societatea nu este impozitat a doua oară cât timp rămâne în societate. Ceea ce retrageți este impozitat: ca remunerație, la impozitul pe venit, sau ca dividend, prin reținerea la sursă.
Avantajul societății vine deci mai ales din profitul pe care nu trebuie să îl retrageți în fiecare an și care poate servi la investiții, la constituirea unei rezerve sau poate fi distribuit mai târziu într-un cadru mai favorabil, cum ar fi VVPRbis sau rezerva de lichidare.
Remunerația minimă a administratorului
Contribuțiile sociale: o diferență mai mică decât pare
Fie că sunteți independent persoană fizică, fie administrator de SRL, plătiți contribuții sociale de independent calculate pe veniturile profesionale: aproximativ 20,5% până la un prim plafon, apoi o cotă redusă până la un al doilea plafon, peste care nu se mai datorează nimic.
Diferența ține de baza de calcul. Ca persoană fizică, contribuțiile se aplică întregului profit impozabil. În SRL, ele se aplică remunerației de administrator și avantajelor asimilate, nu dividendelor și nici profitului păstrat de societate. În plus, societatea plătește o contribuție anuală forfetară, a cărei sumă depinde de totalul bilanțului.
Înființare, contabilitate și costuri
Începerea activității ca persoană fizică este simplă: înscriere în BCE printr-un ghișeu de întreprinderi autorizat, activarea codului de TVA dacă activitatea este supusă TVA, afiliere la o casă de asigurări sociale și deschiderea unui cont profesional.
Înființarea unui SRL cere mai mult: un plan financiar întocmit de fondatori, un act constitutiv încheiat la notar, depunerea și publicarea statutului, înscrierea în registrul beneficiarilor reali (UBO), apoi aceleași formalități de TVA și sociale. Capitalul minim a fost eliminat de Codul societăților și asociațiilor, dar societatea trebuie să dispună de capitaluri proprii inițiale suficiente pentru activitatea preconizată.
Ulterior, SRL-ul ține o contabilitate în partidă dublă și depune în fiecare an conturile anuale la Banca Națională a Belgiei, unde pot fi consultate public. Ca persoană fizică, o contabilitate simplificată rămâne posibilă cât timp cifra de afaceri nu depășește anumite praguri. Onorariile contabile și costurile de funcționare ale unei societăți sunt deci mai mari și trebuie comparate cu economia de impozit așteptată.
Ghid gratuit
Ghidul de înființare a unei societăți
Forma juridică, planul financiar, notarul, BCE, TVA și afilierea socială: toți pașii reuniți într-un PDF.
De la ce nivel devine societatea avantajoasă?
Nu există un prag legal. Trecerea la societate se justifică, de regulă, atunci când profitul depășește în mod durabil ceea ce vă trebuie pentru a trăi, iar economia de impozit acoperă cu prisosință costurile suplimentare ale structurii. Pentru a afla, puneți-vă câteva întrebări.
- Ce profit estimați pentru următorii trei ani?
- Ce parte din acest profit trebuie să retrageți pentru nevoile personale?
- Vă expune activitatea la datorii importante față de terți?
- Aveți nevoie de asociați, investitori sau de un credit bancar?
- Intenționați să transmiteți sau să vindeți activitatea pe termen lung?
Este posibil să începeți ca persoană fizică și să treceți mai târziu la societate. Transferul activității către societate, prin aport sau prin vânzare, are totuși consecințe fiscale și juridice care trebuie pregătite.
Simulator
Comparați cele două statute cu cifrele dumneavoastră
Introduceți profitul estimat și nevoile dumneavoastră: simulatorul compară impozitele și contribuțiile ca persoană fizică și în societate.
Ce trebuie reținut
- Activitatea ca persoană fizică este simplă și puțin costisitoare, dar întregul profit este impozitat la dumneavoastră, iar patrimoniul personal este expus.
- SRL-ul limitează, în principiu, răspunderea și permite păstrarea unei părți din profit în societate, la o cotă de impozit mai mică.
- Societatea implică formalități și costuri recurente mai mari, care trebuie acoperite de economia realizată.
- Alegerea se face pe baza unor proiecții numerice, de revizuit atunci când activitatea evoluează.
Acest articol prezintă reguli generale aplicabile la data actualizării. Ratele și sumele menționate sunt valori de bază, care trebuie verificate pentru situația dumneavoastră. Articolul nu înlocuiește o consultanță personalizată.