De ce o remunerație minimă de 45.000 € rămâne adesea necesară
Cota redusă de 20 % a impozitului pe profit, pe prima tranșă de 100.000 € de profit impozabil, se acordă doar IMM-urilor care plătesc cel puțin unui dirigent persoană fizică o remunerație de minimum 45.000 € pe an, sau egală cu profitul impozabil dacă acesta este mai mic. Fără această remunerație, întregul profit este impozitat cu 25 %.
O remunerație insuficientă poate atrage, în plus, o cotizație distinctă în sarcina societății. De aceea dividendul înlocuiește rareori remunerația: el intervine pentru surplus, odată atins acest prag.
Remunerația are și avantaje nefiscale: este deductibilă pentru societate, deschide drepturi la pensia legală și servește drept bază pentru pensia suplimentară pe care societatea o poate constitui pentru dumneavoastră.
VVPRbis: condiții
Regimul VVPRbis reduce impozitul reținut pe dividende la 20 %, apoi la 15 % începând cu al treilea exercițiu după aport. Se aplică acțiunilor care îndeplinesc toate condițiile următoare:
- sunt emise după 1 iulie 2013, în schimbul unui aport în numerar integral vărsat;
- societatea este un IMM în sensul Codului societăților și asociațiilor (CSA) la data aportului;
- acțiunile sunt nominative și deținute în deplină proprietate de la aport, fără întrerupere;
- aportul nu provine dintr-o reducere de capital sau dintr-o operațiune asimilată realizată cu puțin timp înainte.
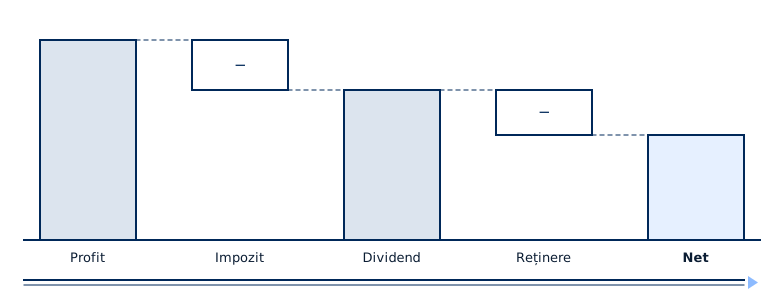
Regimul se aplică aportului la constituire și majorărilor ulterioare de capital, fiecare cu propriul calendar. Pentru o societate existentă fără aport recent în numerar, dividendul rămâne în principiu supus impozitului reținut de 30 %.
Rezerva de lichidare: principiu
Un IMM poate aloca o parte sau tot profitul contabil după impozitare unei rezerve de lichidare. Plătește atunci imediat o cotizație distinctă de 10 % asupra sumei puse în rezervă.
Dacă rezerva este distribuită ca dividend după o perioadă de așteptare de cinci ani, impozitul reținut scade la 5 %. Dacă este păstrată până la lichidarea societății, nu se mai datorează niciun impozit suplimentar. La distribuire înainte de cinci ani, impozitul este mai mare.
Simulatorul afișează așadar un rezultat la minimum cinci ani: suma netă este disponibilă abia la capătul acestei așteptări. Regimul se potrivește societăților care nu au nevoie să distribuie profitul pe termen scurt.