Cota standard și cota redusă pentru IMM
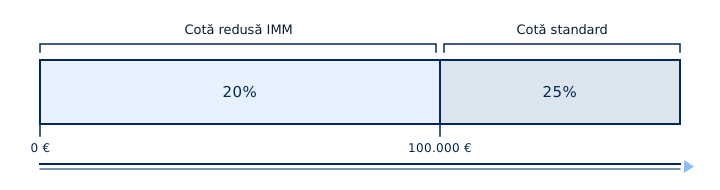
Cota standard a impozitului pe profit este de 25 %. Societățile mici și mijlocii pot beneficia de o cotă redusă de 20 % pe prima tranșă de 100.000 € de profit impozabil; restul rămâne impozitat cu 25 %.
Avantajul este deci plafonat: 5 % din 100.000 €, adică 5.000 € impozit în minus pe exercițiu. Contează mai ales pentru societățile cu un profit sub sau în jurul acestui prag.
Cine poate beneficia de cota redusă?
Condițiile sunt cumulative și se apreciază pentru fiecare exercițiu:
- societatea este un IMM în sensul Codului societăților și asociațiilor, conform criteriilor de mărime (personal, cifră de afaceri, total bilanț);
- cel puțin un dirigent primește o remunerație de minimum 45.000 € sau cel puțin egală cu profitul impozabil, dacă acesta este mai mic;
- societatea nu este deținută peste 50 % de una sau mai multe alte societăți;
- societatea nu este o societate de investiții, iar în funcție de situație se pot aplica și alte excluderi.
Condiția de remunerație este cel mai des uitată. O societate nou înființată este scutită de ea în primele patru exerciții, în anumite condiții.
Cum se determină profitul impozabil?
Profitul impozabil pornește de la rezultatul contabil înainte de impozit. Se adaugă cheltuielile nedeductibile (de exemplu o parte din cheltuielile cu mașina, cheltuieli de restaurant, amenzi), apoi se scad deducerile fiscale la care are dreptul societatea: venituri definitiv impozitate, deducerea pentru investiții, pierderi fiscale reportate, printre altele.
Simulatorul pornește de la acest profit impozabil deja calculat. Dacă dispuneți doar de rezultatul contabil, estimarea va fi mai aproximativă.
Plăți anticipate: evitați majorarea
Impozitul pe profit se stabilește după declarație, dar administrația așteaptă plăți în cursul exercițiului. În lipsa unor plăți anticipate suficiente se aplică o majorare. Plățile făcute la începutul exercițiului reduc majorarea mai mult decât cele de la sfârșit.
Planificarea acestor plăți presupune o estimare a profitului încă din primul trimestru. O realizăm împreună cu dumneavoastră pe baza situațiilor intermediare.