Simulateur gratuit · Création de société

Indépendant ou société : à partir de quel bénéfice passer en SRL ?

Comparez, pour un même bénéfice, ce que vous coûtent les cotisations et les impôts en personne physique et en société, et repérez le seuil indicatif à partir duquel la SRL devient intéressante dans votre situation.

  • Barèmes belges 2026 indicatifs
  • Sans inscription
  • Seuil calculé selon votre besoin de revenu
Balance entre un indépendant et une société
01 / 06Simulateur

Comparer personne physique et SRL

A : vous exercez en indépendant en personne physique. B : vous exercez via une SRL qui vous verse une rémunération de dirigeant et conserve le solde.

Vos paramètres

Recettes moins charges professionnelles, avant cotisations sociales et impôts.

€

Ce qui doit vous rester chaque année, après cotisations et impôt.

€

Comptabilité, comptes annuels, banque, cotisation annuelle des sociétés. À ajuster selon vos frais réels, honoraires comptables compris.

%

Taux de votre commune de résidence au 1er janvier.

40 457€
Net personnel — A · indépendantAprès cotisations sociales et impôt des personnes physiques
40 486€
Net personnel — B · sociétéSur une rémunération de dirigeant de 77 000 € brut
39 543€
Total des prélèvements — A · indépendantCotisations et impôt : 49,43 % du bénéfice
39 514€
Total des prélèvements — B · sociétéCotisations, impôts et frais : 49,39 % du bénéfice
Réserve dans la société (B), après impôt des sociétés0 €

Avec un bénéfice de 80 000 €, la société réduit le total des prélèvements de 29 € par an.

Besoin de revenu non couvert en société

Après les frais de la société, ce bénéfice permet une rémunération de 77 000 € brut, soit 40 486 € net : en dessous de votre besoin de 45 000 €. Il faudrait une rémunération brute d’environ 88 305 €.

Total des prélèvements selon le bénéfice

Cotisations sociales, impôts et frais de société, en milliers d’euros. A : indépendant. B : société. Barre foncée : option la plus favorable pour ce bénéfice.

Seuil indicatif : avec ces paramètres, la société réduit le total des prélèvements à partir d’un bénéfice d’environ 79 000 €.

Détail du calcul pour le bénéfice simulé
PosteA · IndépendantB · Société (SRL)
Bénéfice annuel avant impôt80 000 €80 000 €
Frais propres à la société—−3 000 €
Cotisations sociales−13 953 €−13 095 €
Impôt des personnes physiques−25 590 €−23 418 €
Impôt des sociétés—0 €
Réserve conservée dans la société—0 €
Net personnel40 457 €40 486 €

En société, la rémunération du dirigeant est de 77 000 € brut ; l’impôt des sociétés est calculé au taux réduit PME sur 0 €. La réserve reste disponible dans la société. Montants arrondis à l’euro.

Recevoir cette simulation par e-mail

Nous vous envoyons les paramètres saisis, le détail du calcul et le seuil indicatif, pour préparer votre réflexion ou un rendez-vous avec nous.

02 / 06Lecture

Comment lire ce résultat

Le seuil n’est pas un chiffre universel : il dépend surtout du revenu dont vous avez besoin chaque année.
A

En personne physique

Tout le bénéfice est votre revenu : 13 953 € de cotisations sociales, puis 25 590 € d’impôt des personnes physiques, taxé jusqu’à 50 % plus les additionnels communaux. Il vous reste 40 457 €.

B

En société

La société vous verse 77 000 € brut, au moins 45 000 € pour conserver le taux réduit. Le solde de 0 € supporte 0 € d’impôt des sociétés et reste en réserve. Vous percevez 40 486 € net.

C

Le seuil indicatif

Seuil indicatif : avec ces paramètres, la société réduit le total des prélèvements à partir d’un bénéfice d’environ 79 000 €. Plus votre besoin de revenu est bas, plus une part du bénéfice reste taxée à l’impôt des sociétés, et plus le seuil baisse.

La réserve conservée dans la société n’est pas encore dans votre poche : si elle vous est distribuée plus tard, elle supportera un précompte mobilier, réduit dans certains régimes (VVPRbis, réserve de liquidation). Elle peut aussi financer des investissements ou constituer une trésorerie de sécurité.

03 / 06Paramètres

Hypothèses de calcul

Tous les paramètres utilisés par le simulateur, tels qu’appliqués à votre simulation.

Ordre de grandeur

Barèmes indicatifs 2026, à confirmer : ce simulateur donne un ordre de grandeur et ne remplace pas un conseil personnalisé.

Validation par le cabinet

Faire valider votre simulation par un expert

Nous reprenons vos chiffres réels, votre situation familiale et vos projets pour vérifier si le passage en société se justifie, et à quel moment.

04 / 06Au-delà de l’impôt

Les critères non fiscaux pour choisir entre indépendant et SRL

Responsabilité : séparer votre patrimoine de celui de l’activité

En personne physique, vous répondez des dettes professionnelles sur l’ensemble de votre patrimoine privé. Seule votre résidence principale peut être protégée par une déclaration d’insaisissabilité devant notaire, et uniquement pour les dettes professionnelles postérieures à cette déclaration.

La SRL dispose d’un patrimoine propre : vos biens personnels ne répondent pas, en principe, de ses dettes. Cette protection a des limites : caution personnelle demandée par la banque, responsabilité des fondateurs en cas de capitaux propres manifestement insuffisants dans les trois ans de la constitution, faute de gestion grave.
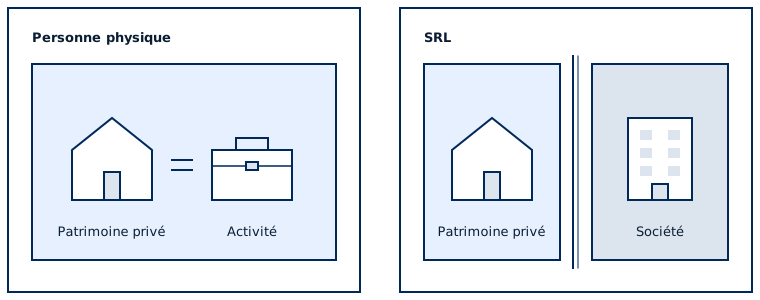
En personne physique, patrimoine privé et activité forment un seul patrimoine ; en SRL, le patrimoine privé est séparé de celui de la société
En personne physique, l’activité et vos biens privés forment un seul patrimoine. La SRL dispose d’un patrimoine distinct du vôtre.

Crédibilité auprès des clients, des banques et des partenaires

Certains clients, en particulier les grandes entreprises et les pouvoirs publics, préfèrent contracter avec une société. Les comptes annuels publiés à la Banque nationale donnent aux banques et aux partenaires une vision de votre solidité financière. La société facilite aussi l’entrée d’un associé ou la transmission future de l’activité.

Coûts : constitution, comptabilité et comptes annuels

La constitution d’une SRL passe par un acte notarié et un plan financier. Chaque année s’ajoutent la comptabilité en partie double, l’établissement et le dépôt des comptes annuels, la déclaration à l’impôt des sociétés et la cotisation annuelle des sociétés. Le simulateur regroupe ces frais récurrents dans le champ « Frais annuels de la société » : ajustez-le selon les honoraires de votre cabinet.

Formalisme : assemblée générale, tests de distribution, compte courant

La société impose une discipline : assemblée générale annuelle, registre des actionnaires, registre UBO, tests d’actif net et de liquidité avant toute distribution. L’argent de la société n’est plus le vôtre : chaque prélèvement doit prendre la forme d’une rémunération, d’un dividende ou d’un remboursement de compte courant, faute de quoi un compte courant débiteur génère un avantage de toute nature imposable.

05 / 06Questions fréquentes

Passer en société : vos questions

Il n’existe pas de seuil unique. Le passage en société devient intéressant lorsque vous pouvez laisser une partie du bénéfice dans la société, où elle est taxée à l’impôt des sociétés plutôt qu’au taux marginal de l’impôt des personnes physiques. Plus votre besoin de revenu personnel est faible par rapport au bénéfice, plus le seuil est bas.