
L’essentiel en 30 secondes
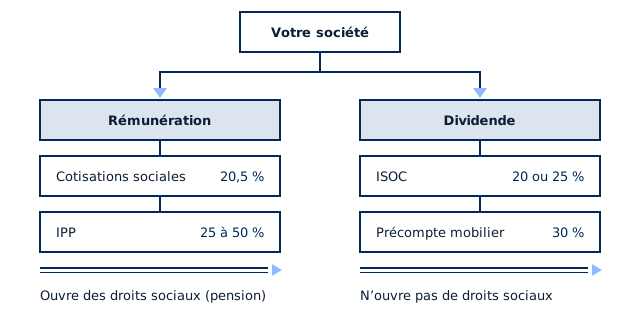
- La rémunération est déductible pour la société, mais supporte les cotisations sociales et l’impôt des personnes physiques au taux progressif.
- Le dividende sort après impôt des sociétés et supporte un précompte mobilier de 30 % (taux de base), réduit sous conditions.
- Une rémunération d’au moins 45 000 € conditionne en principe le taux réduit de 20 % à l’impôt des sociétés.
- La combinaison la plus courante : une rémunération suffisante, puis des dividendes. Les taux sont à vérifier pour votre situation.
Deux façons de se rémunérer
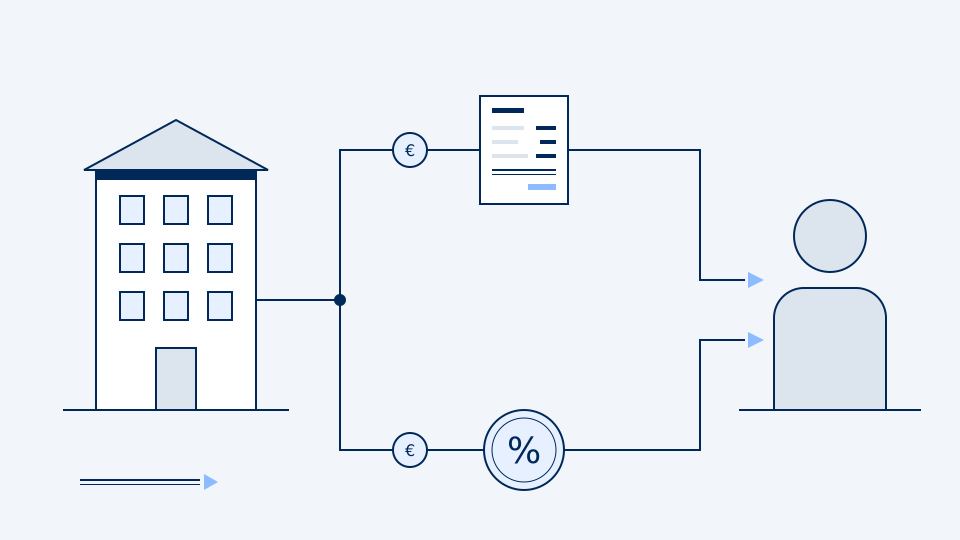
Lorsque vous exercez votre activité au travers d’une société, vous pouvez en retirer des revenus de deux manières principales : une rémunération de dirigeant, versée au fil de l’année, ou un dividende, distribué après l’approbation des comptes annuels par l’assemblée générale.
Les deux ne sont pas interchangeables. La rémunération est une charge de la société ; le dividende est une répartition du bénéfice après impôt. Leur coût fiscal et social diffère, tout comme les droits qu’ils ouvrent, notamment pour votre pension.
La question n’est donc pas de choisir l’un ou l’autre, mais de trouver le bon dosage entre les deux, et de le revoir chaque année.
Ce que coûte une rémunération
La rémunération de dirigeant est déductible à l’impôt des sociétés : elle réduit le bénéfice imposable de la société. En revanche, elle supporte deux prélèvements dans votre chef.
- Les cotisations sociales d’indépendant : environ 20,5 % (taux de base) sur les revenus jusqu’à un premier plafond, un taux réduit sur la tranche suivante, puis plus rien au-delà d’un second plafond. Ces plafonds sont indexés chaque année, et la caisse d’assurances sociales ajoute ses frais de gestion.
- L’impôt des personnes physiques : un barème progressif dont les tranches vont de 25 % à 50 %, auquel s’ajoutent les additionnels communaux, variables selon votre commune de résidence.
Les cotisations sociales étant elles-mêmes déductibles, le prélèvement total sur la partie haute de vos revenus peut néanmoins dépasser 60 % du montant versé. En contrepartie, ces cotisations ouvrent des droits : pension, indemnités en cas d’incapacité de travail, soins de santé.
Ce que coûte un dividende
Le dividende est prélevé sur un bénéfice qui a déjà supporté l’impôt des sociétés : 25 % au taux normal, ou 20 % sur la première tranche de 100 000 € de bénéfice imposable lorsque la société remplit les conditions du taux réduit PME.
Lors de la distribution, la société retient un précompte mobilier de 30 % (taux de base). Ce précompte est en principe libératoire : vous n’avez pas à reprendre ces dividendes dans votre déclaration, sauf pour bénéficier de l’exonération d’un montant limité de dividendes, indexé chaque année.
Ce taux peut être ramené à 20 % ou 15 % pour les actions qui relèvent du régime VVPRbis. Le dividende ne supporte pas de cotisations sociales, mais il n’ouvre pas non plus de droits sociaux.
Pourquoi garder une rémunération d’au moins 45 000 €
Le taux réduit de 20 % à l’impôt des sociétés n’est accordé qu’à certaines conditions. L’une d’elles porte directement sur votre rémunération : la société doit attribuer à au moins un dirigeant personne physique une rémunération d’au moins 45 000 € par an, ou au moins égale à son revenu imposable lorsque celui-ci est inférieur.
Si cette condition n’est pas remplie, l’ensemble du bénéfice est taxé à 25 %. Sur 100 000 € de bénéfice, l’écart représente 5 000 € d’impôt. Avant de privilégier les dividendes, il faut donc s’assurer que ce seuil reste atteint.
D’autres conditions s’appliquent, notamment sur la taille de la société et la composition de son actionnariat. Le montant de 45 000 € peut lui-même évoluer : ces éléments sont à vérifier pour votre situation et pour l’exercice concerné.
Une règle en cours d’évolution
Exemple chiffré
Prenons 10 000 € de bénéfice avant impôt que vous souhaitez retirer de votre société, et comparons deux options : les verser en rémunération supplémentaire, ou les distribuer en dividende. Nous supposons que vous êtes déjà imposé au taux marginal le plus élevé, avec des additionnels communaux de 7 % (soit 53,5 %), et que la société bénéficie du taux réduit.
| Pour 10 000 € retirés de la société | En rémunération | En dividende |
|---|---|---|
| Montant disponible avant impôt | 10 000 | 10 000 |
| Impôt des sociétés (20 %) | 0 | −2 000 |
| Cotisations sociales (20,5 %) | −2 050 | 0 |
| Impôt des personnes physiques (53,5 % sur 7 950 €) | −4 253 | 0 |
| Précompte mobilier (30 % sur 8 000 €) | 0 | −2 400 |
| Net perçu par le dirigeant | 3 697 | 5 600 |
Hypothèses : taux marginal IPP 50 % + additionnels, ISOC 20 %, précompte 30 % ; à titre d’illustration.
Sur cette tranche, le dividende laisse davantage en poche. Mais l’exemple ignore plusieurs éléments : les droits sociaux que la rémunération ouvre, les frais professionnels déductibles, et le fait que le taux de 20 % suppose que la rémunération minimale soit atteinte par ailleurs. Un calcul complet porte sur l’ensemble de vos revenus, pas sur une seule tranche.
Simulateur
Faites le calcul avec vos chiffres
Indiquez le bénéfice de votre société et votre rémunération actuelle : le simulateur compare ce qu’il vous reste net selon plusieurs combinaisons.
Les autres éléments à intégrer
L’arbitrage entre rémunération et dividende ne se limite pas à ces deux lignes. Plusieurs mécanismes, encadrés par la loi, s’ajoutent au calcul et méritent d’être examinés en même temps.
- Les avantages de toute nature : une voiture de société, un logement ou du matériel mis à votre disposition sont imposés sur une valeur fixée par des règles forfaitaires, et non sur leur coût pour la société.
- Les frais propres de l’employeur : certains frais que vous exposez pour la société, comme une partie des frais de bureau à domicile, peuvent être remboursés sans imposition s’ils sont justifiés ou forfaitisés selon les règles admises.
- La pension complémentaire : un engagement individuel de pension financé par la société est déductible sous conditions, notamment la règle des 80 %, qui suppose une rémunération versée régulièrement.
- La pension libre complémentaire pour indépendants (PLCI) : les primes sont déductibles dans des limites calculées sur vos revenus professionnels.
Ces éléments dépendent de votre situation personnelle et de la politique de la société. Ils se combinent avec l’arbitrage entre rémunération et dividende, sans le remplacer.
VVPRbis et réserve de liquidation
Deux régimes peuvent réduire le précompte mobilier sur les dividendes des petites sociétés. Ils se préparent en amont, parfois dès la constitution.
Le VVPRbis s’applique aux actions émises en contrepartie d’apports en numéraire, réalisés depuis le 1er juillet 2013 dans une petite société. Le précompte passe à 20 % pour les dividendes issus du bénéfice du deuxième exercice suivant l’apport, puis à 15 % à partir du troisième. Les conditions se vérifient lors de la constitution ou d’un nouvel apport.
La réserve de liquidation permet à une petite société de mettre en réserve tout ou partie de son bénéfice après impôt, moyennant une cotisation distincte de 10 %. Distribuée plus tard, après un délai d’attente, cette réserve supporte un précompte réduit ; à la liquidation de la société, elle n’en supporte en principe pas. Les délais et taux ont été modifiés par des réformes récentes : ils sont à vérifier pour l’exercice concerné.
Rendez-vous
Faire valider votre stratégie de rémunération
Nous partons de vos comptes et de vos objectifs pour comparer les combinaisons possibles, avant la clôture de l’exercice.
Ce qu’il faut retenir
- Fixez d’abord une rémunération qui couvre vos besoins et maintient le taux réduit de l’impôt des sociétés.
- Au-delà, comparez le coût d’une rémunération supplémentaire avec celui d’un dividende, en tenant compte du VVPRbis et de la réserve de liquidation.
- Gardez en vue vos droits sociaux : une rémunération trop basse réduit votre future pension.
- Revoyez l’arbitrage chaque année, avant la clôture de l’exercice, avec vos chiffres réels.
Cet article présente des règles générales applicables à la date de mise à jour. Les taux et montants cités sont des valeurs de base, à vérifier pour votre situation. Il ne remplace pas un conseil personnalisé.