
L’essentiel en 30 secondes
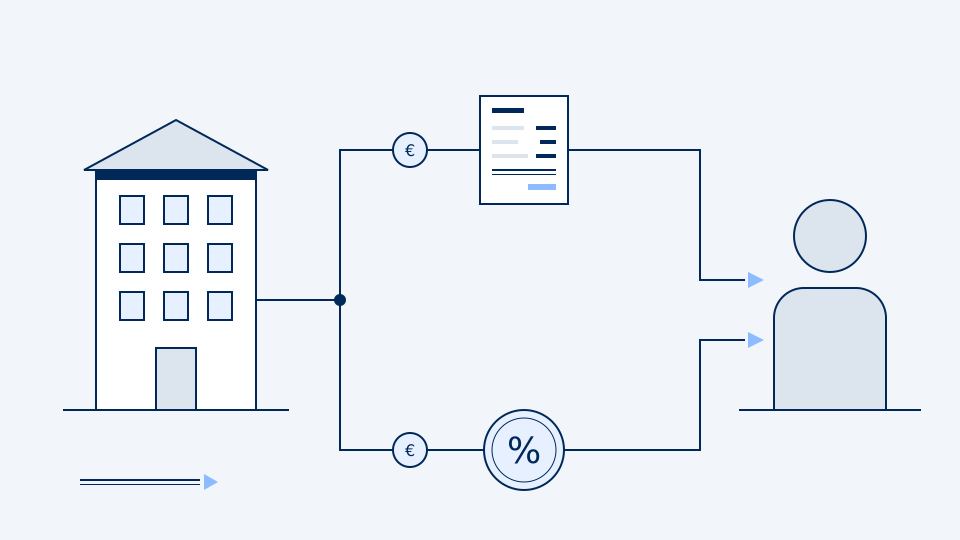
- En personne physique, tout le bénéfice est taxé à l’impôt des personnes physiques, au barème progressif, et votre patrimoine privé répond des dettes professionnelles.
- En SRL, le bénéfice est taxé à l’impôt des sociétés, à 20 ou 25 %, puis à nouveau lorsque vous le retirez, en rémunération ou en dividende.
- La SRL ne demande plus de capital minimum, mais un plan financier et des capitaux propres de départ suffisants.
- La société devient en général intéressante lorsque le bénéfice dépasse durablement vos besoins personnels. Le seuil est à calculer pour votre situation.
Deux façons d’exercer la même activité
En Belgique, un indépendant peut exercer son activité en personne physique, on parle aussi d’entreprise individuelle, ou au travers d’une société, le plus souvent une société à responsabilité limitée (SRL). Dans les deux cas, l’activité est inscrite à la Banque-Carrefour des Entreprises (BCE) et vous êtes affilié à une caisse d’assurances sociales en tant que travailleur indépendant.
La différence tient à la personne qui exerce juridiquement l’activité. En personne physique, c’est vous : les contrats, les factures et les dettes sont à votre nom. En SRL, c’est la société, une personne morale distincte, que vous dirigez en tant qu’administrateur et dont vous êtes en général l’actionnaire.
| Critère | En personne physique | En SRL |
|---|---|---|
| Responsabilité | Patrimoine privé engagé | Limitée aux apports, sauf exceptions |
| Imposition du bénéfice | Impôt des personnes physiques, de 25 % à 50 % | Impôt des sociétés, 20 % ou 25 % |
| Revenus du dirigeant | Tout le bénéfice est imposé dans votre chef | Rémunération et dividendes, selon vos choix |
| Création | Inscription à la BCE via un guichet d’entreprises | Plan financier et acte notarié |
| Comptabilité | Simplifiée possible sous certains seuils | En partie double, comptes annuels publiés |
| Coûts récurrents | Limités | Plus élevés : comptabilité, cotisation annuelle des sociétés |
Grandes lignes, à vérifier pour votre situation.
Responsabilité : ce que vous engagez
En personne physique, il n’y a pas de séparation entre votre patrimoine privé et celui de votre activité. Un créancier professionnel peut, en principe, se payer sur vos biens personnels. La loi permet toutefois de protéger votre résidence principale par une déclaration d’insaisissabilité faite devant notaire, pour les dettes professionnelles nées après cette déclaration.
En SRL, la responsabilité des actionnaires est en principe limitée à leurs apports. Cette protection a des limites : les banques demandent souvent une caution personnelle pour accorder un crédit, les administrateurs peuvent être tenus responsables en cas de faute grave, et les fondateurs peuvent l’être si la société fait faillite dans les trois ans de sa constitution avec des capitaux propres de départ manifestement insuffisants.
Fiscalité : deux logiques différentes
En personne physique, tout le bénéfice de l’activité est imposé à l’impôt des personnes physiques, au barème progressif de 25 % à 50 %, majoré des additionnels communaux. Que vous laissiez l’argent sur le compte professionnel ou que vous le dépensiez, il est imposé de la même manière.
En SRL, le bénéfice est d’abord imposé à l’impôt des sociétés : 20 % sur la première tranche de 100 000 € lorsque les conditions du taux réduit PME sont remplies, 25 % au-delà ou à défaut. Ce que la société conserve n’est pas imposé une seconde fois tant qu’il reste dans la société. Ce que vous en retirez l’est : comme rémunération, à l’impôt des personnes physiques, ou comme dividende, au précompte mobilier.
L’intérêt de la société vient donc surtout du bénéfice que vous n’avez pas besoin de retirer chaque année, et qui peut servir à investir, à constituer une réserve ou à être distribué plus tard dans un cadre plus favorable, comme le VVPRbis ou la réserve de liquidation.
La rémunération minimale du dirigeant
Cotisations sociales : moins de différence qu’on ne le pense
Que vous soyez indépendant en personne physique ou dirigeant de SRL, vous payez des cotisations sociales d’indépendant calculées sur vos revenus professionnels : environ 20,5 % jusqu’à un premier plafond, puis un taux réduit jusqu’à un second plafond, au-delà duquel plus rien n’est dû.
La différence porte sur l’assiette. En personne physique, les cotisations portent sur tout le bénéfice imposable. En SRL, elles portent sur votre rémunération de dirigeant et les avantages qui y sont assimilés, pas sur les dividendes ni sur le bénéfice conservé par la société. La société paie en outre une cotisation annuelle forfaitaire, dont le montant dépend de la taille de son bilan.
Création, comptabilité et coûts
Démarrer en personne physique est simple : inscription à la BCE via un guichet d’entreprises agréé, activation de la TVA si votre activité y est soumise, affiliation à une caisse d’assurances sociales et ouverture d’un compte professionnel.
Créer une SRL demande davantage : un plan financier établi par les fondateurs, un acte constitutif passé devant notaire, le dépôt et la publication des statuts, l’inscription au registre des bénéficiaires effectifs (UBO), puis les mêmes démarches TVA et sociales. Le capital minimum a été supprimé par le Code des sociétés et des associations, mais la société doit disposer de capitaux propres de départ suffisants pour l’activité envisagée.
Ensuite, la SRL tient une comptabilité en partie double et dépose chaque année ses comptes annuels à la Banque nationale de Belgique, où ils sont consultables. En personne physique, une comptabilité simplifiée reste possible tant que le chiffre d’affaires ne dépasse pas certains seuils. Les honoraires comptables et les frais de fonctionnement d’une société sont donc plus élevés, et doivent être mis en regard de l’économie d’impôt attendue.
Guide gratuit
Le guide de création de société
Forme juridique, plan financier, notaire, BCE, TVA et affiliation sociale : toutes les étapes réunies dans un PDF.
À partir de quand la société devient-elle intéressante ?
Il n’existe pas de seuil légal. Le passage en société se justifie en général lorsque le bénéfice dépasse durablement ce dont vous avez besoin pour vivre, et que l’économie d’impôt couvre largement les coûts supplémentaires de la structure. Pour le savoir, posez-vous quelques questions.
- Quel bénéfice prévoyez-vous pour les trois prochaines années ?
- Quelle part de ce bénéfice devez-vous retirer pour vos besoins personnels ?
- Votre activité vous expose-t-elle à des dettes importantes envers des tiers ?
- Avez-vous besoin d’associés, d’investisseurs ou d’un crédit bancaire ?
- Envisagez-vous de transmettre ou de vendre l’activité à terme ?
Commencer en personne physique puis passer en société plus tard est possible. Le transfert de l’activité vers la société, par apport ou par vente, a toutefois des conséquences fiscales et juridiques qui doivent être préparées.
Simulateur
Comparez les deux statuts avec vos chiffres
Indiquez votre bénéfice estimé et vos besoins : le simulateur compare l’impôt et les cotisations en personne physique et en société.
Ce qu’il faut retenir
- La personne physique est simple et peu coûteuse, mais tout le bénéfice est imposé dans votre chef et votre patrimoine privé est exposé.
- La SRL limite en principe votre responsabilité et permet de laisser une partie du bénéfice dans la société, à un taux d’impôt plus bas.
- La société entraîne des formalités et des coûts récurrents plus élevés, qui doivent être couverts par l’économie réalisée.
- Le choix se fait sur des projections chiffrées, à revoir lorsque votre activité évolue.
Cet article présente des règles générales applicables à la date de mise à jour. Les taux et montants cités sont des valeurs de base, à vérifier pour votre situation. Il ne remplace pas un conseil personnalisé.