
De kern in 30 seconden
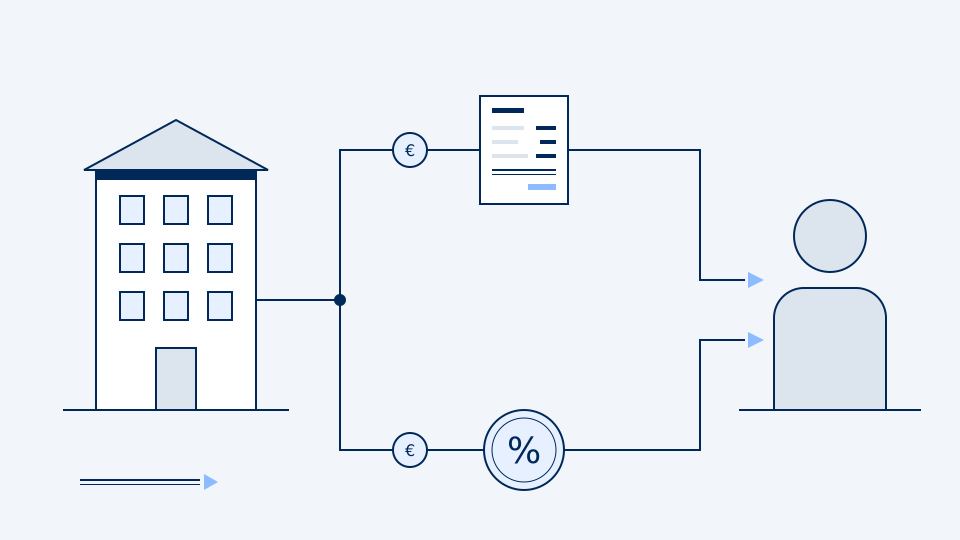
- In eigen naam wordt de volledige winst belast in de personenbelasting, tegen het progressieve barema, en staat uw privévermogen in voor de beroepsschulden.
- In een BV wordt de winst belast in de vennootschapsbelasting, tegen 20 of 25 %, en opnieuw wanneer u ze opneemt, als bezoldiging of als dividend.
- Een BV vereist geen minimumkapitaal meer, wel een financieel plan en een toereikend aanvangsvermogen.
- Een vennootschap wordt meestal interessant wanneer de winst duurzaam hoger ligt dan uw persoonlijke behoeften. De drempel moet u voor uw situatie berekenen.
Twee manieren om dezelfde activiteit uit te oefenen
In België kan een zelfstandige zijn activiteit uitoefenen in eigen naam, ook eenmanszaak genoemd, of via een vennootschap, meestal een besloten vennootschap (BV). In beide gevallen wordt de activiteit ingeschreven in de Kruispuntbank van Ondernemingen (KBO) en bent u als zelfstandige aangesloten bij een sociaal verzekeringsfonds.
Het verschil zit in wie de activiteit juridisch uitoefent. In eigen naam bent u dat zelf: contracten, facturen en schulden staan op uw naam. In een BV is dat de vennootschap, een afzonderlijke rechtspersoon die u als bestuurder leidt en waarvan u meestal de aandeelhouder bent.
| Criterium | In eigen naam | In een BV |
|---|---|---|
| Aansprakelijkheid | Privévermogen staat in | Beperkt tot de inbreng, behoudens uitzonderingen |
| Belasting op de winst | Personenbelasting, van 25 % tot 50 % | Vennootschapsbelasting, 20 % of 25 % |
| Inkomen van de bedrijfsleider | De volledige winst wordt bij u belast | Bezoldiging en dividenden, naar keuze |
| Oprichting | Inschrijving in de KBO via een ondernemingsloket | Financieel plan en notariële akte |
| Boekhouding | Vereenvoudigd mogelijk onder bepaalde drempels | Dubbel, jaarrekening openbaar |
| Terugkerende kosten | Beperkt | Hoger: boekhouding, jaarlijkse vennootschapsbijdrage |
Grote lijnen, na te gaan voor uw situatie.
Aansprakelijkheid: waarvoor u instaat
In eigen naam is er geen scheiding tussen uw privévermogen en dat van uw activiteit. Een beroepsschuldeiser kan zich in principe verhalen op uw persoonlijke goederen. De wet laat u wel toe om uw gezinswoning te beschermen met een verklaring van onbeslagbaarheid bij de notaris, voor beroepsschulden die na die verklaring ontstaan.
In een BV is de aansprakelijkheid van de aandeelhouders in principe beperkt tot hun inbreng. Die bescherming heeft grenzen: banken vragen vaak een persoonlijke borgstelling om een krediet toe te kennen, bestuurders kunnen aansprakelijk worden gesteld bij een zware fout, en oprichters wanneer de vennootschap binnen drie jaar na de oprichting failliet gaat met een kennelijk ontoereikend aanvangsvermogen.
Fiscaliteit: twee verschillende logica’s
In eigen naam wordt de volledige winst van de activiteit belast in de personenbelasting, tegen het progressieve barema van 25 % tot 50 %, verhoogd met de aanvullende gemeentebelasting. Of u het geld op de beroepsrekening laat staan of uitgeeft, het wordt op dezelfde manier belast.
In een BV wordt de winst eerst belast in de vennootschapsbelasting: 20 % op de eerste schijf van 100.000 euro wanneer de voorwaarden voor het verlaagde kmo-tarief vervuld zijn, 25 % daarboven of anders. Wat de vennootschap behoudt, wordt niet een tweede keer belast zolang het in de vennootschap blijft. Wat u eruit haalt wel: als bezoldiging in de personenbelasting, als dividend via de roerende voorheffing.
Het voordeel van een vennootschap zit dus vooral in de winst die u niet elk jaar hoeft op te nemen, en die kan dienen om te investeren, een reserve op te bouwen of later uit te keren in een gunstiger kader, zoals VVPRbis of de liquidatiereserve.
De minimumbezoldiging van de bedrijfsleider
Sociale bijdragen: minder verschil dan u denkt
Of u nu zelfstandige in eigen naam bent of bedrijfsleider van een BV, u betaalt sociale bijdragen als zelfstandige op uw beroepsinkomen: ongeveer 20,5 % tot een eerste grens, daarna een verlaagd tarief tot een tweede grens, waarboven niets meer verschuldigd is.
Het verschil zit in de grondslag. In eigen naam gaan de bijdragen over de volledige belastbare winst. In een BV gaan ze over uw bezoldiging als bedrijfsleider en de daarmee gelijkgestelde voordelen, niet over dividenden of over de winst die de vennootschap behoudt. De vennootschap betaalt bovendien een forfaitaire jaarlijkse bijdrage, waarvan het bedrag afhangt van haar balanstotaal.
Oprichting, boekhouding en kosten
Starten in eigen naam is eenvoudig: inschrijving in de KBO via een erkend ondernemingsloket, activering van het btw-nummer als uw activiteit btw-plichtig is, aansluiting bij een sociaal verzekeringsfonds en opening van een beroepsrekening.
Een BV oprichten vraagt meer: een financieel plan opgesteld door de oprichters, een oprichtingsakte verleden voor de notaris, de neerlegging en publicatie van de statuten, de registratie in het UBO-register van uiteindelijke begunstigden, en daarna dezelfde btw- en sociale formaliteiten. Het minimumkapitaal is afgeschaft door het Wetboek van vennootschappen en verenigingen, maar de vennootschap moet over een toereikend aanvangsvermogen beschikken voor de geplande activiteit.
Daarna voert de BV een dubbele boekhouding en legt ze elk jaar haar jaarrekening neer bij de Nationale Bank van België, waar die openbaar raadpleegbaar is. In eigen naam blijft een vereenvoudigde boekhouding mogelijk zolang de omzet onder bepaalde drempels blijft. De boekhoudkosten en werkingskosten van een vennootschap liggen dus hoger, en moeten worden afgewogen tegen de verwachte belastingbesparing.
Gratis gids
De gids voor de oprichting van een vennootschap
Rechtsvorm, financieel plan, notaris, KBO, btw en sociale aansluiting: alle stappen gebundeld in één pdf.
Vanaf wanneer wordt een vennootschap interessant?
Er bestaat geen wettelijke drempel. De overstap naar een vennootschap is meestal verantwoord wanneer de winst duurzaam hoger ligt dan wat u nodig hebt om te leven, en de belastingbesparing de extra kosten van de structuur ruim dekt. Om dat te bepalen, stelt u zich best enkele vragen.
- Welke winst verwacht u voor de komende drie jaar?
- Welk deel van die winst moet u opnemen voor uw persoonlijke behoeften?
- Loopt u met uw activiteit het risico op aanzienlijke schulden tegenover derden?
- Hebt u vennoten, investeerders of een bankkrediet nodig?
- Overweegt u de activiteit op termijn over te dragen of te verkopen?
Starten in eigen naam en later overstappen naar een vennootschap is mogelijk. De overdracht van de activiteit naar de vennootschap, via inbreng of verkoop, heeft wel fiscale en juridische gevolgen die moeten worden voorbereid.
Simulator
Vergelijk beide statuten met uw cijfers
Vul uw verwachte winst en uw behoeften in: de simulator vergelijkt belastingen en bijdragen in eigen naam en in een vennootschap.
Wat u moet onthouden
- Een activiteit in eigen naam is eenvoudig en goedkoop, maar de volledige winst wordt bij u belast en uw privévermogen loopt risico.
- Een BV beperkt in principe uw aansprakelijkheid en laat toe een deel van de winst in de vennootschap te houden, tegen een lager belastingtarief.
- Een vennootschap brengt meer formaliteiten en hogere terugkerende kosten mee, die door de besparing moeten worden gedekt.
- De keuze maakt u op basis van becijferde prognoses, die u herbekijkt wanneer uw activiteit verandert.
Dit artikel beschrijft algemene regels die gelden op de datum van de laatste update. De vermelde tarieven en bedragen zijn basiswaarden, na te gaan voor uw situatie. Het vervangt geen persoonlijk advies.