Aansprakelijkheid: uw vermogen scheiden van dat van de activiteit
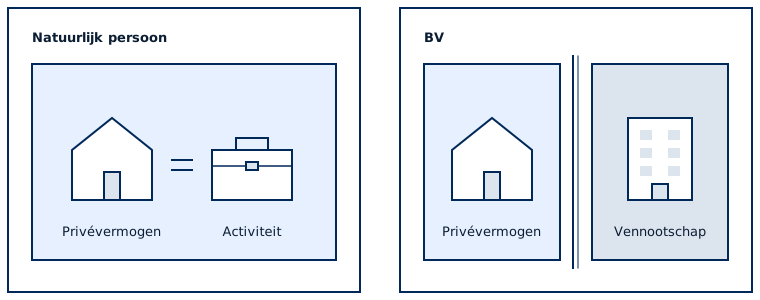
Als natuurlijk persoon staat u met uw volledige privévermogen in voor uw beroepsschulden. Enkel uw gezinswoning kan worden beschermd met een verklaring van onbeslagbaarheid bij de notaris, en alleen voor beroepsschulden die na die verklaring ontstaan.
De BV heeft een eigen vermogen: uw persoonlijke bezittingen staan in principe niet in voor haar schulden. Die bescherming heeft grenzen: persoonlijke borgstelling gevraagd door de bank, aansprakelijkheid van de oprichters bij kennelijk ontoereikend eigen vermogen binnen drie jaar na de oprichting, ernstige bestuursfout.
Geloofwaardigheid bij klanten, banken en partners
Sommige klanten, vooral grote ondernemingen en overheden, sluiten liever contracten met een vennootschap. De jaarrekening die bij de Nationale Bank wordt neergelegd, geeft banken en partners inzicht in uw financiële draagkracht. De vennootschap vergemakkelijkt ook de toetreding van een vennoot of de latere overdracht van de activiteit.
Kosten: oprichting, boekhouding en jaarrekening
De oprichting van een BV vergt een notariële akte en een financieel plan. Elk jaar komen daar de dubbele boekhouding, het opstellen en neerleggen van de jaarrekening, de aangifte in de vennootschapsbelasting en de jaarlijkse vennootschapsbijdrage bij. De simulator groepeert die terugkerende kosten in het veld ‘Jaarlijkse kosten van de vennootschap’: pas het aan volgens de erelonen van uw kantoor.
Formalisme: algemene vergadering, uitkeringstests, rekening-courant
Een vennootschap vraagt discipline: jaarlijkse algemene vergadering, aandelenregister, UBO-register, netto-actieftest en liquiditeitstest vóór elke uitkering. Het geld van de vennootschap is niet langer van u: elke opname moet de vorm aannemen van een bezoldiging, een dividend of een terugbetaling van de rekening-courant, anders levert een debetstand op de rekening-courant een belastbaar voordeel van alle aard op.