
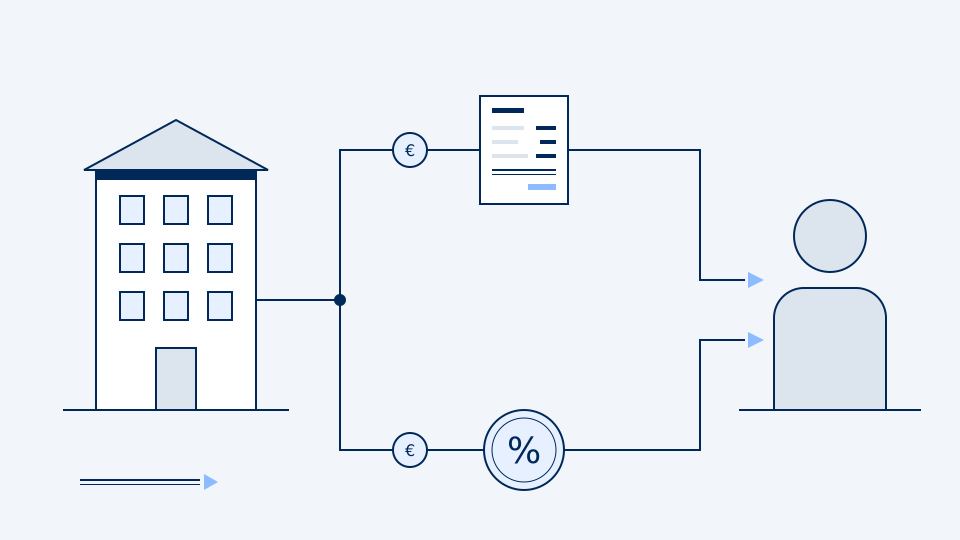
De kern in 30 seconden
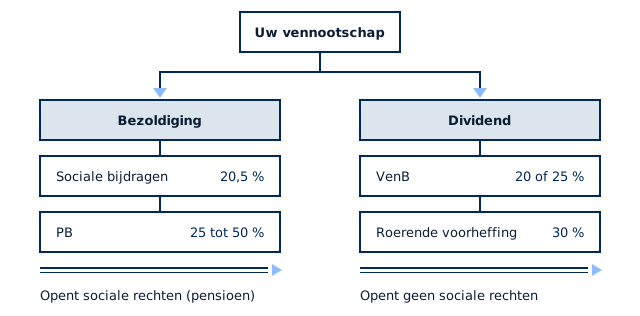
- De bezoldiging is aftrekbaar voor de vennootschap, maar draagt sociale bijdragen en personenbelasting tegen het progressieve tarief.
- Het dividend wordt uitgekeerd na vennootschapsbelasting en draagt 30 % roerende voorheffing (basistarief), onder voorwaarden verlaagd.
- Een bezoldiging van minstens 45.000 euro is in principe een voorwaarde voor het verlaagde tarief van 20 % in de vennootschapsbelasting.
- De meest voorkomende combinatie: een voldoende bezoldiging, daarna dividenden. De tarieven moet u voor uw situatie nagaan.
Twee manieren om uzelf te vergoeden
Wanneer u uw activiteit via een vennootschap uitoefent, kunt u er op twee manieren inkomsten uit halen: een bezoldiging als bedrijfsleider, die u in de loop van het jaar ontvangt, of een dividend, dat wordt uitgekeerd nadat de algemene vergadering de jaarrekening heeft goedgekeurd.
Beide zijn niet onderling uitwisselbaar. De bezoldiging is een kost voor de vennootschap; het dividend is een verdeling van de winst na belasting. Hun fiscale en sociale kostprijs verschilt, net als de rechten die ze openen, met name voor uw pensioen.
De vraag is dus niet of u het ene of het andere kiest, maar hoe u beide het best combineert, en die verhouding elk jaar herbekijkt.
Wat een bezoldiging kost
De bezoldiging van de bedrijfsleider is aftrekbaar in de vennootschapsbelasting: ze verlaagt de belastbare winst van de vennootschap. Bij u persoonlijk ondergaat ze daarentegen twee heffingen.
- De sociale bijdragen als zelfstandige: ongeveer 20,5 % (basistarief) op de inkomsten tot een eerste grens, een verlaagd tarief op de volgende schijf, en niets meer boven een tweede grens. Die grenzen worden elk jaar geïndexeerd, en het sociaal verzekeringsfonds rekent er zijn beheerskosten bij.
- De personenbelasting: een progressief barema met schijven van 25 % tot 50 %, verhoogd met de aanvullende gemeentebelasting, die verschilt volgens uw woonplaats.
Omdat de sociale bijdragen zelf aftrekbaar zijn, kan de totale heffing op het hoogste deel van uw inkomsten toch meer dan 60 % van het uitgekeerde bedrag bedragen. In ruil openen die bijdragen rechten: pensioen, uitkeringen bij arbeidsongeschiktheid, geneeskundige verzorging.
Wat een dividend kost
Het dividend komt uit een winst die al vennootschapsbelasting heeft gedragen: 25 % tegen het normale tarief, of 20 % op de eerste schijf van 100.000 euro belastbare winst wanneer de vennootschap voldoet aan de voorwaarden van het verlaagde kmo-tarief.
Bij de uitkering houdt de vennootschap 30 % roerende voorheffing in (basistarief). Die voorheffing is in principe bevrijdend: u hoeft die dividenden niet in uw aangifte op te nemen, behalve om de vrijstelling voor een beperkt bedrag aan dividenden te genieten, dat jaarlijks wordt geïndexeerd.
Dat tarief kan dalen tot 20 % of 15 % voor aandelen die onder de VVPRbis-regeling vallen. Op een dividend zijn geen sociale bijdragen verschuldigd, maar het opent ook geen sociale rechten.
Waarom een bezoldiging van minstens 45.000 euro behouden
Het verlaagde tarief van 20 % in de vennootschapsbelasting wordt enkel onder bepaalde voorwaarden toegekend. Een daarvan gaat rechtstreeks over uw bezoldiging: de vennootschap moet aan minstens één bedrijfsleider-natuurlijke persoon een bezoldiging van minstens 45.000 euro per jaar toekennen, of minstens gelijk aan haar belastbaar inkomen wanneer dat lager is.
Is die voorwaarde niet vervuld, dan wordt de hele winst belast tegen 25 %. Op 100.000 euro winst betekent dat een verschil van 5.000 euro belasting. Voor u dividenden voorrang geeft, moet u dus nagaan of die drempel bereikt blijft.
Er gelden nog andere voorwaarden, onder meer over de omvang van de vennootschap en de samenstelling van het aandeelhouderschap. Het bedrag van 45.000 euro kan zelf veranderen: deze elementen moet u nagaan voor uw situatie en voor het betrokken boekjaar.
Een regel in beweging
Becijferd voorbeeld
Stel dat u 10.000 euro winst vóór belasting uit uw vennootschap wilt halen, en we vergelijken twee opties: als extra bezoldiging uitbetalen, of als dividend uitkeren. We gaan ervan uit dat u al tegen het hoogste marginale tarief wordt belast, met 7 % aanvullende gemeentebelasting (samen 53,5 %), en dat de vennootschap het verlaagde tarief geniet.
| Voor 10.000 euro uit de vennootschap | Als bezoldiging | Als dividend |
|---|---|---|
| Beschikbaar bedrag vóór belasting | 10.000 | 10.000 |
| Vennootschapsbelasting (20 %) | 0 | −2.000 |
| Sociale bijdragen (20,5 %) | −2.050 | 0 |
| Personenbelasting (53,5 % op 7.950 euro) | −4.253 | 0 |
| Roerende voorheffing (30 % op 8.000 euro) | 0 | −2.400 |
| Netto ontvangen door de bedrijfsleider | 3.697 | 5.600 |
Hypothesen: marginaal tarief PB 50 % + gemeentebelasting, VenB 20 %, voorheffing 30 %; ter illustratie.
Op deze schijf houdt u met het dividend meer over. Maar het voorbeeld laat verschillende elementen buiten beschouwing: de sociale rechten die de bezoldiging opent, de aftrekbare beroepskosten, en het feit dat het tarief van 20 % veronderstelt dat de minimumbezoldiging elders al bereikt is. Een volledige berekening gaat over al uw inkomsten, niet over één schijf.
Simulator
Maak de berekening met uw cijfers
Vul de winst van uw vennootschap en uw huidige bezoldiging in: de simulator vergelijkt wat u netto overhoudt bij verschillende combinaties.
Andere elementen om mee te nemen
De keuze tussen bezoldiging en dividend beperkt zich niet tot die twee lijnen. Verschillende wettelijk omkaderde mechanismen spelen mee in de berekening en verdienen het om tegelijk te worden bekeken.
- Voordelen van alle aard: een bedrijfswagen, een woning of materiaal dat u ter beschikking krijgt, wordt belast op een waarde die volgens forfaitaire regels wordt bepaald, en niet op de kostprijs voor de vennootschap.
- Eigen kosten van de werkgever: bepaalde kosten die u voor de vennootschap maakt, zoals een deel van de kosten van een thuiskantoor, kunnen belastingvrij worden terugbetaald als ze verantwoord zijn of forfaitair volgens de aanvaarde regels.
- Aanvullend pensioen: een individuele pensioentoezegging die de vennootschap financiert, is onder voorwaarden aftrekbaar, met name de 80 %-regel, die een regelmatig uitbetaalde bezoldiging veronderstelt.
- Het vrij aanvullend pensioen voor zelfstandigen (VAPZ): de premies zijn aftrekbaar binnen grenzen die op uw beroepsinkomen worden berekend.
Deze elementen hangen af van uw persoonlijke situatie en van het beleid van de vennootschap. Ze komen bovenop de keuze tussen bezoldiging en dividend, zonder die te vervangen.
VVPRbis en liquidatiereserve
Twee regelingen kunnen de roerende voorheffing op dividenden van kleine vennootschappen verlagen. Ze worden vooraf voorbereid, soms al bij de oprichting.
VVPRbis geldt voor aandelen uitgegeven tegen inbreng in geld, gedaan sinds 1 juli 2013 in een kleine vennootschap. De voorheffing daalt tot 20 % voor dividenden uit de winst van het tweede boekjaar na de inbreng, en tot 15 % vanaf het derde. De voorwaarden worden nagegaan bij de oprichting of bij een nieuwe inbreng.
De liquidatiereserve laat een kleine vennootschap toe om haar winst na belasting geheel of gedeeltelijk te reserveren, mits een afzonderlijke aanslag van 10 %. Wordt die reserve later uitgekeerd, na een wachttijd, dan draagt ze een verlaagde voorheffing; bij de vereffening van de vennootschap in principe geen. Termijnen en tarieven zijn door recente hervormingen gewijzigd: ze moeten voor het betrokken boekjaar worden nagegaan.
Afspraak
Uw bezoldigingsstrategie laten valideren
We vertrekken van uw jaarrekening en uw doelstellingen om de mogelijke combinaties te vergelijken, vóór de afsluiting van het boekjaar.
Wat u moet onthouden
- Leg eerst een bezoldiging vast die uw behoeften dekt en het verlaagde tarief van de vennootschapsbelasting behoudt.
- Vergelijk daarboven de kost van een extra bezoldiging met die van een dividend, rekening houdend met VVPRbis en de liquidatiereserve.
- Verlies uw sociale rechten niet uit het oog: een te lage bezoldiging verlaagt uw toekomstig pensioen.
- Herbekijk de keuze elk jaar, vóór de afsluiting van het boekjaar, met uw werkelijke cijfers.
Dit artikel beschrijft algemene regels die gelden op de datum van de laatste update. De vermelde tarieven en bedragen zijn basiswaarden, na te gaan voor uw situatie. Het vervangt geen persoonlijk advies.