Gratis simulator · Bezoldiging van de bedrijfsleider

Simulator dividend of bezoldiging: wat houdt u over in 2026?

Vergelijk voor eenzelfde bedrag dat u uit uw vennootschap haalt wat u netto overhoudt als bezoldiging van bedrijfsleider of als dividend. De berekening houdt rekening met de vennootschapsbelasting, de sociale bijdragen, de personenbelasting en de roerende voorheffing.

  • Indicatieve Belgische tarieven 2026
  • Zonder registratie
  • Detail regel per regel
Munten gaan van de vennootschap naar de bedrijfsleider
01 / 06Simulator

Bezoldiging en dividend vergelijken

Pas de parameters aan: de resultaten worden meteen bijgewerkt.

Uw parameters

€

Jaarlijkse winst vóór belastingen, voordat dit bedrag aan u wordt uitgekeerd.

Brutobudget dat de vennootschap uitgeeft, gelijk in beide scenario’s.

Stelsel van het dividend
%

Tarief van uw woonplaats op 1 januari.

24.771€
Netto in handen — bezoldigingTotale heffing: 38,07%
21.700€
Netto in handen — dividendTotale heffing: 45,75%

De bezoldiging laat u € 3.071 meer over dan het dividend.

Netto in handen voor € 40.000 uit de vennootschap

Bezoldiging · gunstigste optie€ 24.771
Totale heffing: 38,07% (sociale bijdragen en personenbelasting)
Dividend€ 21.700
Totale heffing: 45,75% (vennootschapsbelasting en roerende voorheffing, gewoon dividend (30 %))
Detail van de berekening voor het uitgekeerde bedrag
PostBezoldigingDividend
Brutobedrag uit de vennootschap€ 40.000€ 40.000
Vennootschapsbelasting—−€ 9.000
Sociale bijdragen−€ 6.803—
Personenbelasting−€ 8.426—
Roerende voorheffing—−€ 9.300
Netto in handen€ 24.771€ 21.700

Vennootschapsbelasting toe te rekenen aan het dividend: verschil in belasting tussen een winst van € 120.000 en een winst van € 80.000. Bedragen afgerond op de euro.

Deze simulatie per e-mail ontvangen

We sturen u de ingevoerde parameters, het detail van de berekening en de hypothesen, om ze rustig na te lezen of aan een vennoot te bezorgen.

02 / 06Lezing

Hoe leest u dit resultaat

Beide scenario’s vertrekken van hetzelfde bedrag dat de vennootschap uitgeeft. Enkel de fiscale weg verschilt.
A

Wat de bezoldiging kost

De vennootschap trekt € 40.000 af van haar winst: op dit bedrag is geen vennootschapsbelasting verschuldigd. U betaalt € 6.803 sociale bijdragen en daarna € 8.426 personenbelasting, of 38,07% van het bedrag. Die bijdragen openen rechten op pensioen, geneeskundige verzorging en bij arbeidsongeschiktheid.

B

Wat het dividend kost

Het bedrag is niet aftrekbaar: de vennootschap betaalt eerst € 9.000 vennootschapsbelasting, daarna wordt € 9.300 roerende voorheffing ingehouden, of 45,75% in totaal. De voorheffing is bevrijdend: u hoeft niets aan te geven.

C

Wat het verschil toont

De bezoldiging laat u € 3.071 meer over dan het dividend. Dit verschil hangt sterk af van het tarief van de vennootschapsbelasting op de betrokken schijf en van het stelsel van het dividend. Een gewoon dividend aan 30 % is zelden gunstiger dan een gematigde bezoldiging.

Het resultaat vergelijkt twee afzonderlijke opties. In de praktijk combineren de meeste bedrijfsleiders een bezoldiging die volstaat om het verlaagd tarief in de vennootschapsbelasting te behouden met een dividend voor het overschot. De simulator houdt geen rekening met uw andere inkomsten, uw gezinssituatie of de sociale rechten die de bijdragen openen.

03 / 06Parameters

Berekeningshypothesen

Alle parameters die de simulator gebruikt, zoals toegepast op uw simulatie.

Grootteorde

Indicatieve tarieven 2026, te bevestigen: deze simulator geeft een grootteorde en vervangt geen persoonlijk advies.

Validatie door het kantoor

Uw simulatie laten valideren door een expert

Wij bekijken uw rekeningen, uw andere inkomsten en uw pensioenplannen om de combinatie van bezoldiging en dividend te bepalen die bij uw vennootschap past.

04 / 06Begrijpen

Bezoldiging, dividend, liquidatiereserve: de regels die u moet kennen

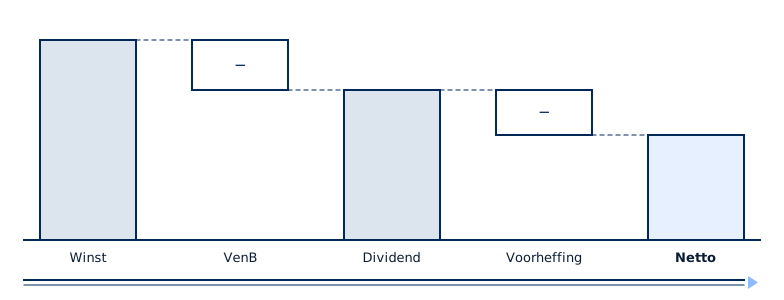
Van winst naar netto dividend: op de winst wordt vennootschapsbelasting geheven, op het uitgekeerde dividend roerende voorheffing, het saldo is het nettobedrag
De weg van een dividend: de vennootschap betaalt vennootschapsbelasting op haar winst, daarna wordt roerende voorheffing ingehouden op het uitgekeerde dividend. Illustratieve verhoudingen.

Waarom een minimumbezoldiging van 45.000 € vaak nodig blijft

Het verlaagd tarief van 20 % in de vennootschapsbelasting, op de eerste schijf van 100.000 € belastbare winst, geldt enkel voor kmo’s die aan minstens één bedrijfsleider-natuurlijk persoon een bezoldiging van minstens 45.000 € per jaar toekennen, of een bezoldiging gelijk aan de belastbare winst als die lager is. Zonder die bezoldiging wordt de volledige winst belast aan 25 %.

Een te lage bezoldiging kan bovendien leiden tot een afzonderlijke aanslag ten laste van de vennootschap. Daarom vervangt het dividend zelden de bezoldiging: het komt bovenop, zodra die drempel bereikt is.

De bezoldiging heeft ook niet-fiscale voordelen: ze is aftrekbaar voor de vennootschap, ze opent rechten op het wettelijk pensioen en ze dient als basis voor het aanvullend pensioen dat de vennootschap voor u kan opbouwen.

VVPRbis: voorwaarden

Het VVPRbis-stelsel verlaagt de roerende voorheffing op dividenden tot 20 %, en vanaf het derde boekjaar na de inbreng tot 15 %. Het geldt voor aandelen die aan alle volgende voorwaarden voldoen:

  • ze zijn uitgegeven sinds 1 juli 2013, tegen een volledig volstorte inbreng in geld;
  • de vennootschap is een kmo in de zin van het Wetboek van vennootschappen en verenigingen op het moment van de inbreng;
  • de aandelen zijn op naam en worden sinds de inbreng ononderbroken in volle eigendom gehouden;
  • de inbreng komt niet voort uit een kapitaalvermindering of een gelijkaardige verrichting kort daarvoor.

Het stelsel geldt voor de inbreng bij de oprichting en voor latere kapitaalverhogingen, elk met een eigen kalender. Voor een bestaande vennootschap zonder recente inbreng in geld blijft het dividend in principe onderworpen aan de voorheffing van 30 %.

Liquidatiereserve: principe

Een kmo kan haar boekhoudkundige winst na belasting geheel of gedeeltelijk aan een liquidatiereserve toewijzen. Ze betaalt dan meteen een afzonderlijke aanslag van 10 % op het gereserveerde bedrag.

Wordt die reserve na een wachttijd van vijf jaar als dividend uitgekeerd, dan daalt de roerende voorheffing tot 5 %. Blijft ze behouden tot de vereffening van de vennootschap, dan is geen bijkomende voorheffing verschuldigd. Bij uitkering vóór vijf jaar is de voorheffing hoger.

De simulator toont dus een resultaat na minstens vijf jaar: het nettobedrag is pas beschikbaar na die wachttijd. Dit stelsel past bij vennootschappen die hun winst niet op korte termijn hoeven uit te keren.

05 / 06Veelgestelde vragen

Dividend of bezoldiging: uw vragen

Ja, en dat is de meest voorkomende situatie. De vennootschap kent een bezoldiging toe die volstaat om het verlaagd tarief in de vennootschapsbelasting te behouden en pensioenrechten op te bouwen, en keert daarna een dividend uit op de resterende winst, bij voorkeur in een stelsel met verlaagde voorheffing.