
L’essentiel
- Depuis le 1er janvier 2026, les factures entre entreprises assujetties à la TVA établies en Belgique doivent en principe être émises et reçues sous forme électronique structurée.
- Un PDF envoyé par courriel ne répond pas à cette obligation.
- Le réseau Peppol est la voie de référence ; vous y accédez par un prestataire ou par votre logiciel.
- Les tolérances, les exceptions et l’étape suivante de déclaration électronique sont à vérifier pour votre situation.
La facturation électronique entre entreprises n’est plus un projet en Belgique. Depuis le 1er janvier 2026, la loi impose aux entreprises assujetties à la TVA établies en Belgique d’échanger leurs factures B2B dans un format structuré. Le changement est technique, mais il touche aussi votre organisation : réception, validation, comptabilisation et archivage des factures.
Ce que prévoit l’obligation
L’obligation vise les factures émises entre deux assujettis à la TVA établis en Belgique, pour des opérations réalisées en Belgique. Les factures adressées à des particuliers ne sont pas concernées, ni, en principe, celles adressées à des clients établis à l’étranger.
Une facture électronique structurée est un fichier de données lisible par un logiciel, et non l’image d’un document. Le format de référence suit la norme européenne de facturation électronique, dans sa déclinaison Peppol BIS. Un PDF, même envoyé par courriel, ne répond pas à l’obligation.
Certaines catégories d’entreprises sont exclues ou soumises à des règles particulières, par exemple certains assujettis qui n’ont pas de droit à déduction de la TVA. Vérifiez votre statut avec le cabinet.
Tolérances et sanctions
Peppol : comment fonctionne le réseau
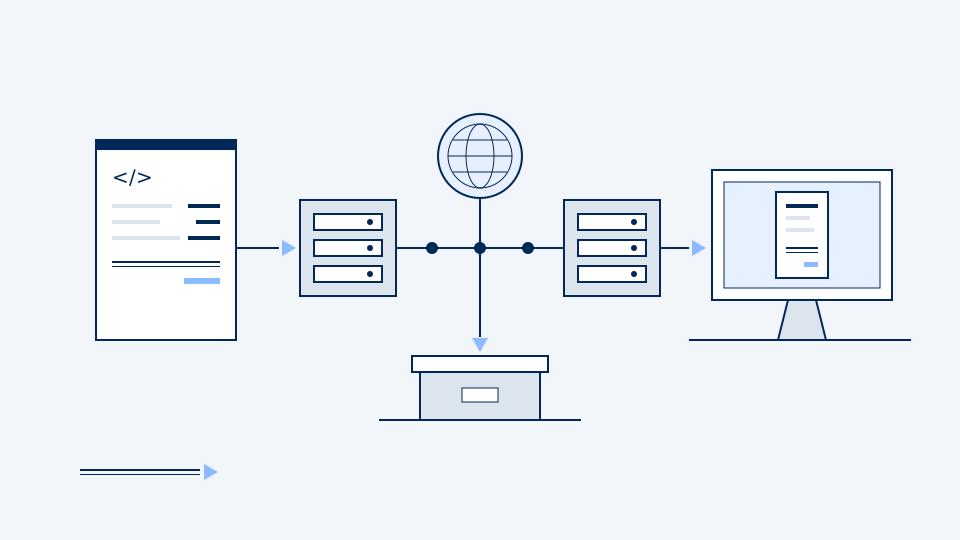
Peppol est un réseau d’échange de documents utilisé dans plusieurs pays européens. Il repose sur des points d’accès : vous transmettez votre facture à votre point d’accès, qui l’achemine vers celui de votre client, qui la livre dans son logiciel. Vous n’avez besoin que d’un seul prestataire, même si vos clients en utilisent d’autres.
Chaque entreprise est repérée par un identifiant Peppol, généralement fondé sur son numéro d’entreprise ou son numéro de TVA. Pour recevoir des factures, votre société doit être enregistrée sur le réseau par l’intermédiaire d’un prestataire ; sans enregistrement, vos fournisseurs ne peuvent pas vous trouver.
De nombreux logiciels de comptabilité et de facturation intègrent un point d’accès. D’autres passent par un prestataire distinct. Des solutions de base existent pour les très petits volumes, avec des fonctions plus limitées.
Ce qui change dans votre organisation
- À l’émission : vos factures sont produites par un logiciel compatible, avec des données complètes et exactes (numéro de TVA du client, montants, taux, références).
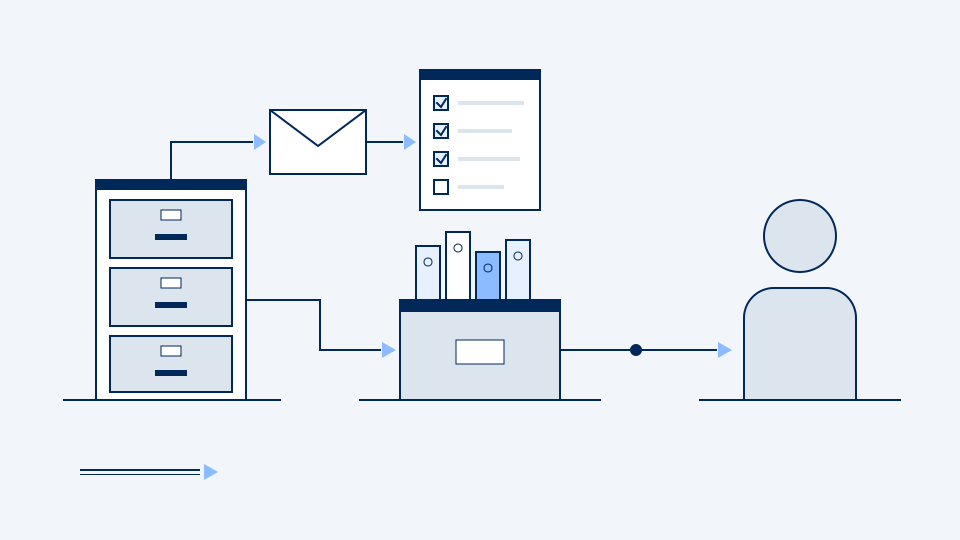
- À la réception : les factures arrivent dans un logiciel et non plus dans une boîte de courriel. Il faut décider qui les valide et comment elles parviennent au comptable.
- En comptabilité : les données structurées peuvent être importées sans ressaisie, ce qui réduit les erreurs.
- À l’archivage : la facture structurée est l’original. Elle doit être conservée dans son format, de manière intègre et lisible, pendant le délai légal, en principe dix ans en matière de TVA.
| Étape | Action | Avec qui |
|---|---|---|
| 1 | Recenser vos flux : factures émises et reçues, clients et fournisseurs belges assujettis | Vous et votre comptable |
| 2 | Vérifier que votre logiciel produit des factures au format Peppol BIS | Votre éditeur de logiciel |
| 3 | Enregistrer votre société sur le réseau Peppol et contrôler votre identifiant | Votre prestataire Peppol |
| 4 | Définir le circuit de réception et de validation des factures fournisseurs | Vous et votre équipe |
| 5 | Organiser la transmission automatique vers la comptabilité | Votre comptable |
| 6 | Mettre en place l’archivage des fichiers structurés pour la durée légale | Votre prestataire et votre comptable |
| 7 | Tester l’envoi et la réception avec quelques clients et fournisseurs | Vos partenaires commerciaux |
Ordre indicatif. Si une étape n’est pas encore réalisée, commencez par celle-là.
Nos services
Adapter votre comptabilité à Peppol
Voyez comment la réception, la transmission et l’archivage de vos factures s’intègrent dans la tenue de votre comptabilité.
L’étape suivante : la déclaration électronique
La facturation électronique structurée prépare une seconde étape, appelée e-reporting : la transmission à l’administration fiscale de certaines données de facturation, à bref délai après l’émission de la facture. Elle est annoncée pour 2028. Son calendrier et ses modalités peuvent encore évoluer : vérifiez-les avant de figer vos choix de logiciel.
Choisir dès maintenant une solution qui prévoit cette évolution évite un second changement d’outil quelques années plus tard.
Coûts et aides
Les prestataires facturent souvent un abonnement, parfois calculé selon le nombre de documents échangés. Comparez les offres sur la base de vos volumes réels, en émission comme en réception, et vérifiez ce qui est inclus : archivage, connexion au logiciel comptable, assistance.
Une déduction fiscale majorée a été prévue pour certains frais liés à la facturation électronique, au profit des PME et des indépendants, pendant une période limitée. Ses conditions et sa durée sont à vérifier avec le cabinet avant de compter sur elle.
Vos factures entrantes comptent autant
Rendez-vous
Faire le point sur votre facturation
Nous vérifions avec vous l’état de vos flux de factures et les étapes encore à prévoir.
Cet article présente des règles générales applicables à la date de mise à jour. Les taux et montants cités sont des valeurs de base, à vérifier pour votre situation. Il ne remplace pas un conseil personnalisé.